Trending Topik

Analisa Laporan Keuangan Laba-Rugi Perusahaan

Diposting oleh On Tuesday, April 24, 2018

I. Latar Belakang
Tujuan laporan keuangan adalah untuk memberikan informasi kepada pemakai laporan agar dapat membantu menterjemahkan aktivitas ekonomi suatu perusahaan, oleh karena itu laporan keuangan menjadi perhatian bagi penggunanya untuk mengambil keputusan. Seiring dengan penggunaan dari laporan keuangan tersebut maka laporan keungan harus disajikan dengan benar yang sesuai dengan standar pelaporan yang berlaku. Pemakai laporan keuangan suatu perusahaan dapat dibedakan menjadi beberapa pihak yaitu: manajemen, pemegang saham, kreditur, investor, pemerintah, karyawan perusahaan, dan pihak-pihak lain yang mempunyai kepentingan terhadap laporan keuangan perusahaan. Pada dasarnya beberapa pihak yang telah disebut diatas dapat dibedakan menjadi pihak internal dan pihak eksternal.   
Manajemen sebagai pihak internal berkewajiban menyusun laporan keuangan, karena manajemen merupakan pengelola perusahaan secara langsung. Pemegang saham sebagai pihak yang menanamkan modal yang telah ditanamkan dalam perusahaan memerlukan informasi mengenai sejumlah modal yang ditanamkan dalam perusahaan tersebut. Kreditur dan investor sebagai pihak yang memberikan pinjaman maupun yang akan melakukan investasi, memerlukan informasi yang digunakan dalam pengambilan keputusan ekonomi. Sedangkan pemerintah memerlukan informasi dalam rangka menentukan besarnya pajak yang perlu dibayarkan kepada negara dan karyawan perusahaan memerlukan informasi dalam rangka menentukan jaminan kesejahteraan bagi para karyawannya. Di antara pihak internal dan pihak eksternal dalam perusahaan mempunyai berbagai kepentingan sehingga dapat mendorong timbulnya pertentangan yang dapat merugikan pihak-pihak yang mempunyai kepentingan tersebut. Pertentangan yang dapat terjadi di antara pihak-pihak tersebut antara lain sebagai berikut:
  • Manajemen berkeinginan meningkatkan kesejahteraan, sedangkan pemegang saham berkeinginan meningkatkan kekayaannya 
  • Manajemen berkeinginan memperoleh kredit sebesar mungkin dengan bunga serendah mungkin, sedangkan kreditor hanya ingin memberi kredit sesuai kemampuan perusahaan 
  • Manajemen berkeinginan membayar pajak sekecil mungkin, sedangkan pemerintah ingin memungut pajak semaksimal mungkin.
Media komunikasi yang biasa digunakan untuk menghubungkan pihak internal dan eksternal adalah laporan keuangan yang disusun oleh manajemen sebagai pihak internal untuk mempertanggung jawabkan hasil kerja yang telah dilakukan selama periode tertentu kepada pihak eksternal. Secara umum, semua bagian dari laporan keuangan yang terdiri dari neraca, laporan rugi laba, laporan laba ditahan, laporan arus kas dan catatan atas laporan keuangan adalah keseluruhan laporan keuangan yang disajikan. Laba merupakan salah satu tolok ukur yang digunakan dalam penilaiaan kinerja perusahaan oleh pihak internal kepada pihak eksternal. Karena dianggap sebagai salah satu tolok ukur penilaian kinerja perusahaan, maka mendorong para manajer untuk berperilaku tidak semestinya dalam hubungannya dengan laba yaitu melakukan pengaturan laba (earning management) dalam penyusunan laporan keuangan. Pengaturan laba (earning management) adalah salah satu kajian menarik dalam riset akuntansi manajemen laba merupakan campur tangan manajemen dalam proses pelaporan keuangan eksternal dengan  tujuan menguntungkan kepentingan sendiri (Setiawati dan Nai’im, 2000). 
Menurut Scoot (2000) pengaturan laba merupakan intervensi manajeman dalam proses penyusunan pelaporan keuangan eksternal sehingga dapat menaikkan atau menurunkan laba akuntansi sesuai dengan kepentingannya. Pengaturan laba atau  manajemen laba dapat dilakukan dengan pemanfaatan kelonggaran penggunaan metode dan prosedur akuntansi, membuat kebijakan-kebijakan akuntansi dan mempercepat atau menunda biaya dan pendapatan agar laba perusahaan lebih kecil atau lebih besar dari yang seharusnya.  Pengaturan laba (earning management) dilakukan oleh manajemen perusahaan untuk mencapai berbagai tujuan, seperti : memperoleh bonus, menghindari pelanggaran perjanjian hutang, dan menghindari political cost. Dengan memilih kebijakan akuntansi, manajer perusahaan berharap dapat memaksimalkan nilai perusahaan (Abdullah, 2000). Penelitian mengenai terdapatnya pengaturan laba telah banyak dilakukan di Indonesia salah satunya dilakukan oleh Veronica dan Bachtiar (2003) berhasil membuktikan bahwa perusahaan dengan tingkat pengungkapan yang rendah cenderung melakukan pengaturan laba yang lebih banyak dan sebaliknya, perusahaan yang melakukan pengaturan laba cenderung mengungkapkan informasi yang lebih sedikit.  Penelitian tentang pengaturan laba juga dilakukan oleh Kusindratno (2004) meneliti mengenai studi manajemen laba dalam pelaporan keuangan perusahaan publik di BEJ. Dalam penelitian tersebut mengindikasikan ada tidaknya pengaturan laba dalam laporan keuangan perusahaan sampel dengan menggunakan model Healy. Sedangkan dalam penelitian ini menganalisis perbedaan pengaturan laba pada perusahaan yang memperoleh laba dan perusahaan yang mengalami kerugian. Perbedaan penelitian ini dengan penelitian sebelumnya yaitu dalam penelitian ini untuk mengetahui ada tidaknya pengaturan laba selain menggunakan model Healy juga menggunakan model Jones dan model modifikasi Jones.  Penelitian ini diharapkan dapat melengkapi penelitain sebelumnya. Motifasi pihak menajemen melakukan pengaturan laba karena untuk memaksimalkan kepentingannya yaitu dalam rangka melakukan kewajiban pelaporan keuangan kepada pihak-pihak yang berkepentingan dengan laporan yang dibuat oleh pihak manajemen. Oleh karena itu hipotesis dalam penelitian ini diarahkan pada perusahaan-perusahaan publik yang terdaftar di Bursa Efek Jakarta.
II. Tujuan Penulisan
  • Mengkaji istilah yang digunakan dalam pelaporan keuangan oleh suatu perusahaan 
  • Menganalisa  laporan keuangan PT Unilever Tbk
III. Laporan Keuangan PT Unilever Tbk
Menurut jurnal “how to read a financial report” karangan Merryl Lynch standar pembuatan neraca keuangan adalah sebelah kiri berupa aset (aktiva) dan pemasukan sedangkan sebelah kanan adalah liabilitas (kewajiban/hutang) dan pengeluaran. Neraca keuangan yang dikaji dibawah ini adalah PT Unilever Tbk dan karena pelaporan antara aset dengan liabilitas sangat banyak maka dibuat per area sendiri - sendiri.
Gambar 1. Neraca Keuangan Berupa Aset
Aset adalah sumber ekonomi yang diharapkan memberikan manfaat usaha. Sesuai Gambar 1, aset dibagi menjadi 2 yaitu:
Aset lancar: aset yang dapat digunakan dalam waktu dekat (± 1 tahun), seperti berikut :
  • Uang kas: uang yang diputar untuk usaha atau operasional 
  • Piutang usaha (account receivable): uang yang diterima dari hasil pembayaran hutang oleh konsumen 
  • Uang muka: uang tanda pembayaran awal oleh konsumen 
  • Persediaan (inventory): aset berwujud yang menjadi sumber pemasukan 
  • Beban dibayar di muka 
  • Surat berharga yang bisa diperdagangkan (marketable securities)
Aset tidak lancar: aset yang bisa digunakan > 1 tahun (jangka panjang), seperti berikut:
  • Aset tetap: aset berwujud yang digunakan dalam produksi / penyediaan barang atau jasa untuk di rentalkan ke orang lain > 1 tahun, contohnya : properti bangunan, pabrik, alat produksi, mesin dan perlengkapan kantor 
  • Good will: kelebihan laba perusahaan di masa yang akan datang (tidak berwujud) karena pembelian sekarang melebihi harga pasar namun dari segi ekonomi mendapatkan prospektif laba ke depannya 
  • Aset tidak berwujud (intangible): aset yang tidak berwujud benda, seperti : paten, copyright dan trademark
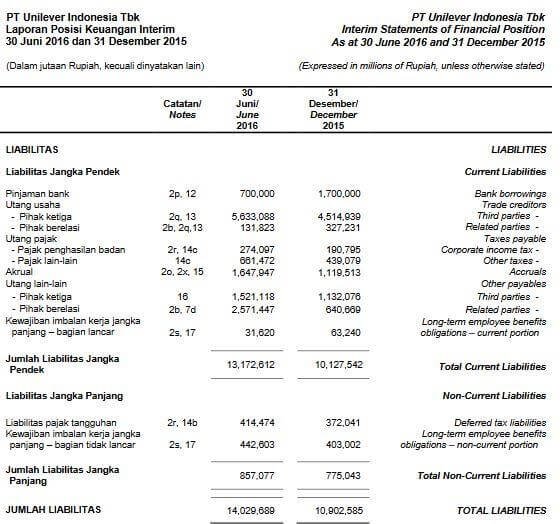
Gambar 2. Neraca Keuangan Berupa Liabilitas
Liabilitas adalah kewajiban/hutang yang harus dilunasi atau pelayanan yang harus dilakukan ke konsumen. Ada 2 macam liabilitas yaitu:
  • Liabilitas jangka pendek: kewajiban yang harus dibayar dalam jangka waktu < 1 tahun, seperti : pinjaman bank, hutang usaha, hutang pajak (pajak penghasilan), accrual (hutang yang belum dibayar karena menurut perhitungan pembayaran di tahun depan namun investasi masuk di tahun sekarang) 
  • Liabilitas jangka panjang: kewajiban yang harus dibayar dalam jangka waktu > 1 tahun, seperti : pajak tangguhan, imbalan kerja jangka panjang
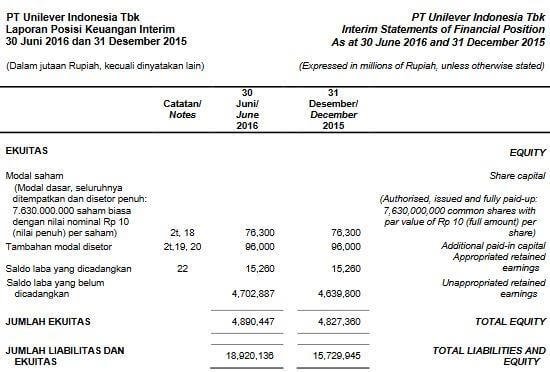
Gambar 3. Neraca Keuangan Berupa Ekuitas

Ekuitas (equity): aset - liabilitas artinya harta yang dimilki perusahaan dikurangi kewajiban yang harus dibayar. Nilai ekuitas positif berarti laba (profit) sedangkan jika negatif berarti rugi (loss)
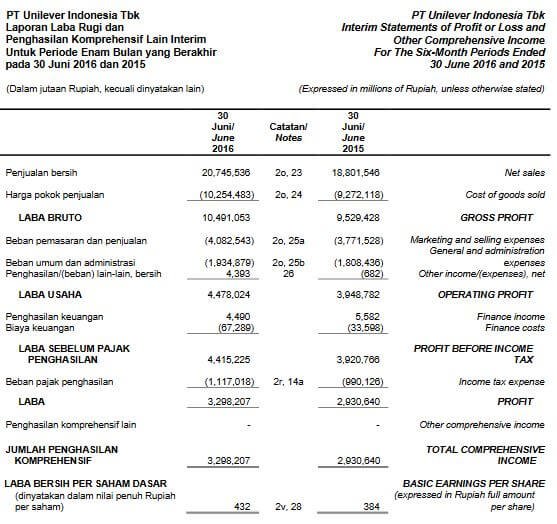
Gambar 4. Neraca Keuangan Berupa Laba
Penghitungan laba sama seperti orang berdagang pada umumnya namun kapasitas dalam skala besar sehingga terdapat pengeluaran tambahan untuk memenuhi persyaratan sebuah badan usaha. Proses penghitungan laba sebagai berikut:
  • Laba bruto adalah laba kotor dengan perhitungan penjualan bersih - harga pokok penjualan (HPP) tanpa dikurangi lain - lain 
  • Laba usaha adalah laba bruto - (biaya pemasaran & penjualan + beban umum & biaya administrasi) 
  • Laba sebelum pajak penghasilan : laba usaha - biaya keuangan 
  • Laba netto : laba bersih yaitu laba setelah dikurangi pajak penghasilan 
  • Dari laba bersih tersebut dibuatkan prosentase untuk masing - masing saham yang sudah dijual dan kemudian akan menjadi deviden bagi pembeli saham.
Gambar 5. Neraca Keuangan Berupa Penghasilan
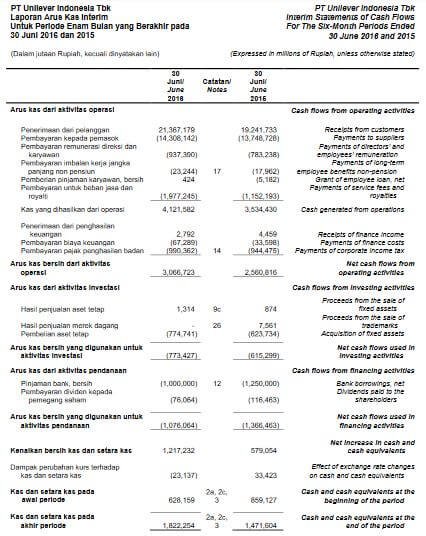
Gambar 6. Neraca Keuangan Berupa Arus Kas

Arus kas: aliran uang yang masuk di perusahaan, ada berbagai macam sebagai berikut :
  • Arus kas dari aktivitas operasi seperti: (penerimaan dari pelanggan + pemberian pinjaman) - (pembayaran kepada pemasok + pembayaran remunerasi + pembayaran imbalan kerja jangka panjang non pensiun + pembayaran jasa & royalti + pembayaran biaya keuangan + pembayaran pajak penghasilan) 
  • Arus kas dari aktivitas investasi seperti (penjualan aset tetap + penjualan merk dagang) - (pembelian aset tetap) 
  • Arus kas dari aktivitas pendanaan seperti pinajaman bank dan pembayaran deviden kepada pemegang saham
IV. Kesimpulan
  • Istilah yang dipakai di laporan neraca keuangan PT Unilever Tbk sudah sesuai standar dan jelas urutan prosesnya 
  • Dari hasil analisa neraca keuagan didaptkan bahwa PT Unilever Tbk masuk dalam keuangan sehat dari Desember 2015 sampai Juni 2016 dibuktikan dengan neraca akhir (ekuitas) yang positif dan bisa diartikan perusahan PT Unilever Tbk dikategorikan laba
Referensi: 
[1] Feriyanto, Y.E. (2017). Analisa Laporan Keuangan Laba-Rugi Perusahaan. www.caesarvery.com. Magister Manajemen Teknologi, ITS-Surabaya

Dynamic Household Water Foot-Print  (Analisa Jejak Air di Rumah Tangga)

Diposting oleh On Friday, April 20, 2018

I. Latar Belakang

Kehidupan didunia ini terjadi karena keseimbangan antara makhluk hidup dan lingkungan. Sebagai contoh manusia membutuhkan dari alam untuk kehidupan seperti air, udara dan makanan. Alampun juga begitu membutuhkan makhluk hidup untuk kehidupannya seperti CO2, unsur hara, air dan cahaya untuk fotosintesis. Air yang ada didunia ini bersifat tetap sesuai hukum kekekalan massa namun dapat berubah bentuk seperti yang sudah digunakan oleh isi alam semesata ini. Air berperan penting dalam kehidupan makhluk hidup terutama manusia sehingga keberlangsungannya wajib dijaga agar keseimbangan alam tetap terjaga.
Air sebagai kebutuhan pokok kehidupan manusia harus dijadikan fokus perhatian sehingga kelestariannya tetap terjaga. Menurut data WHO, Tahun 2050 penduduk dunia sebesar 9 milyar dan  peningkatan ini akan terus meningkat seiring berjalannya waktu sedangkan untuk persediaan air yang layak konsumsi. WHO sudah menyoroti isu ini lama dan menerapkan analisa water foot-print untuk mengetahui asal sumber air dan penggunaan air sehingga bisa dijadikan prediksi keberadaan air di tahun-tahun mendatang.
Objek dari analisa water foot-print dalam makalah ini adalah rumah. Tujuan dari penulisan ini menganalisa dari sisi terkecil jejak air yang digunakan manusia setiap hari sehingga setiap individu sadar betapa konsumsi air sangatlah besar didalam kehidupan sehari-hari. Rumah sebagai tempat tinggal manusia harus bersih dan sehat karena dapat menumbuhkan kehidupan sehat secara fisik, mental dan sosial, sehingga seluruh anggota keluarga dapat bekerja secara produktif. Oleh karena itu keberadaan perumahan yang sehat, aman, serasi, teratur sangat diperlukan agar fungsi dan kegunaan rumah dapat terpenuhi dengan baik. Perumahan adalah kelompok rumah yang berfungsi sebagai lingkungan tempat tinggal atau hunian yang dilengkapi dengan prasarana lingkungan.
Gambar 1.1 Denah Perumahan Tempat Tinggal

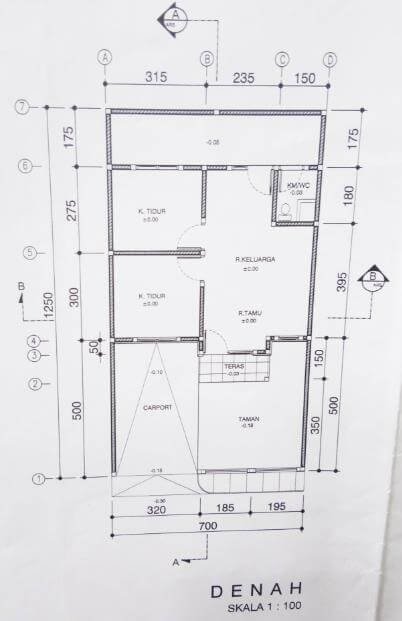
Gambar 1.2 Denah Rumah Tinggal Penulis
Berikut penjelasan rumah tinggal
  • Panjang Tanah : 12.5 m 
  • Lebar Tanah : 7.0 m 
  • Ukuran Kamar : 2 buah @ 3.15 x 3.00 m 
  • Ukuran Dapur : 7 x 1.75 m 
  • Kamar Mandi : 1,8 x 1.5 m 
  • Ruang Keluarga : 5.75 x 3.95 m 
  • Taman : 5.0 x 3.8 m 
  • Car Port : 5.0 x 3.2
Perumahan sehat merupakan konsep dari perumahan sebagai faktor yang dapat meningkatkan standar kesehatan penghuninya mencakup penggunaan dan pemeliharaan rumah dan lingkungan di sekitarnya, serta mencakup unsur apakah rumah tersebut memiliki penyediaan air minum dan sarana yang memadai untuk memasak, mencuci, menyimpan makanan, serta pembuangan kotoran manusia maupun limbah lainnya (Komisi WHO Mengenai Kesehatan dan Lingkungan, 2001).
Menurut American Public Health Association (APHA) rumah dikatakan sehat apabila: 
(1) Memenuhi kebutuhan fisik dasar seperti temperatur lebih rendah dari udara di luar rumah, penerangan yang memadai dan ventilasi yang nyaman

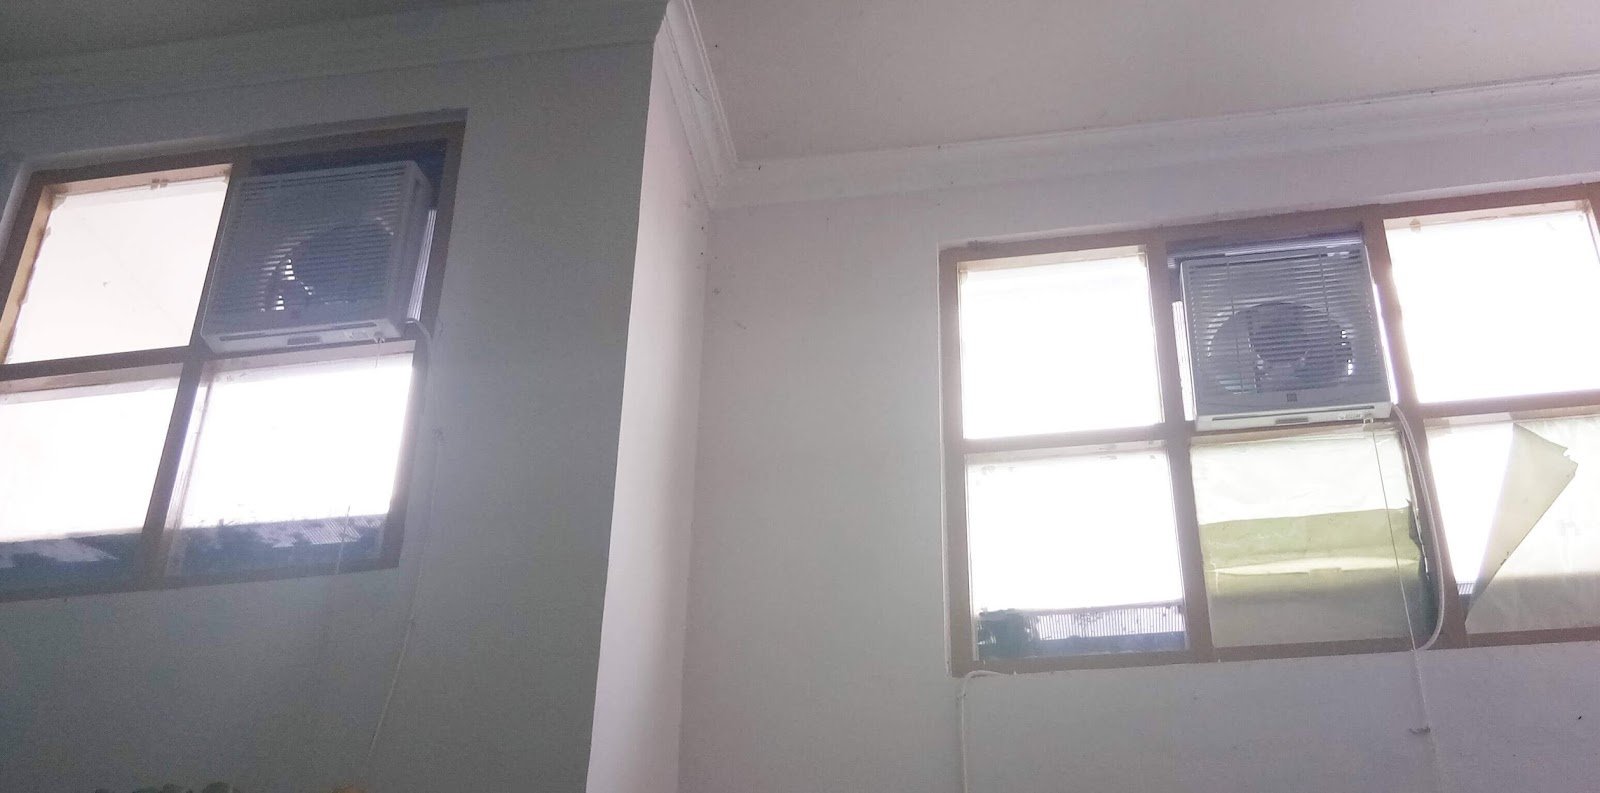
Gambar 1.3 Ventilasi Rumah Tipe Forced Air Fan di Rumah Penulis
(2) Melindungi penghuninya dari penularan penyakit menular yaitu memiliki penyediaan air bersih, sarana pembuangan sampah dan saluran pembuangan air limbah yang saniter dan memenuhi syarat kesehatan
Gambar 1.4 Sarana Pembuangan Sampah di Dalam Rumah dan di Luar Rumah Penulis

Persyaratan kesehatan perumahan dan lingkungan pemukiman menurut Keputusan Menteri Kesehatan (Kepmenkes) No.829/Menkes/SK/VII/1999 meliputi parameter sebagai berikut:
1. Lokasi
(i) Tidak terletak pada daerah rawan bencana alam seperti bantaran sungai, aliran lahar, tanah longsor, gelombang tsunami, daerah gempa, dan sebagainya, (ii) Tidak terletak pada daerah bekas tempat pembuangan akhir (TPA) sampah atau bekas tambang, (iii) Tidak terletak pada daerah rawan kecelakaan dan daerah kebakaran seperti jalur pendaratan penerbangan
2. Kualitas udara
(i) Kualitas udara ambien di lingkungan perumahan harus bebas dari gangguan gas beracun
3. Prasarana dan sarana lingkungan
(i) Memiliki taman bermain untuk anak, sarana rekreasi keluarga dengan konstruksi yang aman dari kecelakaan, (ii) Memiliki sarana drainase yang tidak menjadi tempat perindukan vektor penyakit, (iii) Memiliki sarana jalan lingkungan dengan ketentuan konstruksi jalan tidak mengganggu kesehatan, konstruksi trotoar tidak membahayakan pejalan kaki dan penyandang cacat, jembatan harus memiliki pagar pengaman, lampu penerangan jalan tidak menyilaukan mata, (iv) Tersedia cukup air bersih sepanjang waktu dengan kualitasair yang memenuhi persyaratan kesehatan, (v) Pengelolaan pembuangan tinja dan limbah rumah tangga harus memenuhi persyaratan kesehatan, (vi) Pengelolaan pembuangan sampah rumah tangga harus memenuhi syarat kesehatan, (vii) Memiliki akses terhadap sarana pelayanan kesehatan, komunikasi, tempat kerja, tempat hiburan, tempat pendidikan, kesenian, dan lain sebagainya, (viii) Pengaturan instalasi listrik harus menjamin keamanan penghuninya, (ix) Tempat pengelolaan makanan (TPM) harus menjamin tidak terjadi kontaminasi makanan yang dapat menimbulkan keracunan
Sesuai peraturan yang sudah dijelaskan diatas dapat disimpulkan bahwa tempat tinggal yang sehat dipengaruhi oleh sanitasi dan lingkungan yang sehat. Oleh karena itu, diperlukan analisa water foot-print (jejak air) dan menurut handbook “Tapak Air dan Strategi Penyediaan Air di Indonesia” water foot-print adalah tingkat konsumsi air oleh masyarakat di suatu tempat untuk memenuhi kebutuhan hidup sehari-hari akan barang dan jasa. Semakin besar tingkat konsumsinya terhadap berbagai barang dan jasa, maka semakin banyak pula tapak air yang ditinggalkan.

II. Pembahasan
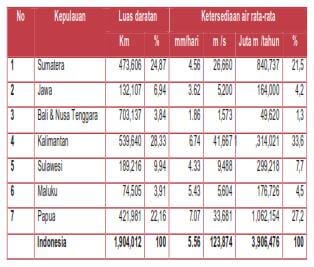
Water foot-print dalam rumah tangga terdiri dari sumber air yang masuk di rumah dan yang digunakan selama beraktifitas hidup. Data Pusat Penelitian dan Pengembangan Sumber Daya Air (Puslitbang SDA, 2011) menunjukan bahwa ketersediaan air rata-rata di Indonesia mencapai 3,9 triliun m3/tahun.
Tabel 1. Ketersediaan Air di Indonesia

Dari Tabel 1 diatas, Pulau Jawa memiliki ketersediaan air rata-rata sebagai berikut :
3.62 mm/hari =5,200 m/s = 164,000 juta m/tahun
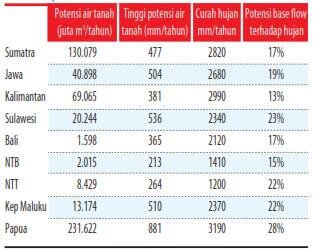
Tabel 2. Potensi Air di Indonesia
Dari tabel diatas, curah hujan yang terdapat di Pulau Jawa adalah 2680 mm/tahun       
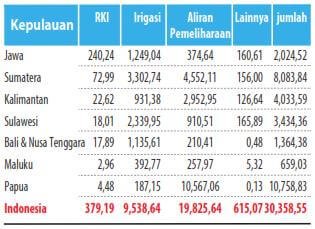
Tabel 3. Penggunaan Air di Indonesia (m3/tahun)
Dari Tabel diatas, penggunaan air di Pulau Jawa sebesar 374,64 m3/tahun
Analisa “dynamic household water foot-print” di rumah penulis bisa dijabarkan sesuai skema dibawah ini:
Gambar 2.1 Skema Water Foot Print di Rumah Penulis
Air yang terdapat di rumah penulis terbagi menjadi 2 yaitu:
Air masuk yang terdiri dari:
  • Air PDAM
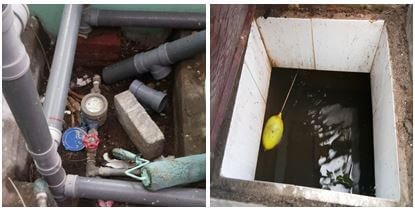
Air yang berasal dari PDAM ditampung dalam tandom pendam berukuran 1 m3 yang ditanam di area taman perumahan. Sesuai gambar berikut:
Gambar 2.2 Tandom Pendam untuk Air PDAM di Rumah Penulis
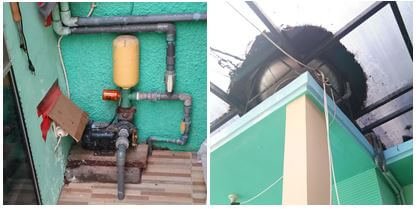
Untuk keperluan air dirumah, air dari tandon pendam dipompakan menuju ke tandon stainless  berukuran 600 L yang terletak di atap rumah, sesuai gambar berikut:

Gambar 2.3 Tandon Stainless 600 L untuk Keperluan Air Rumah
Air PDAM yang dikonsumsi per bulan bisa mencapai 20 s/d 30 m3.
  • Air Galon
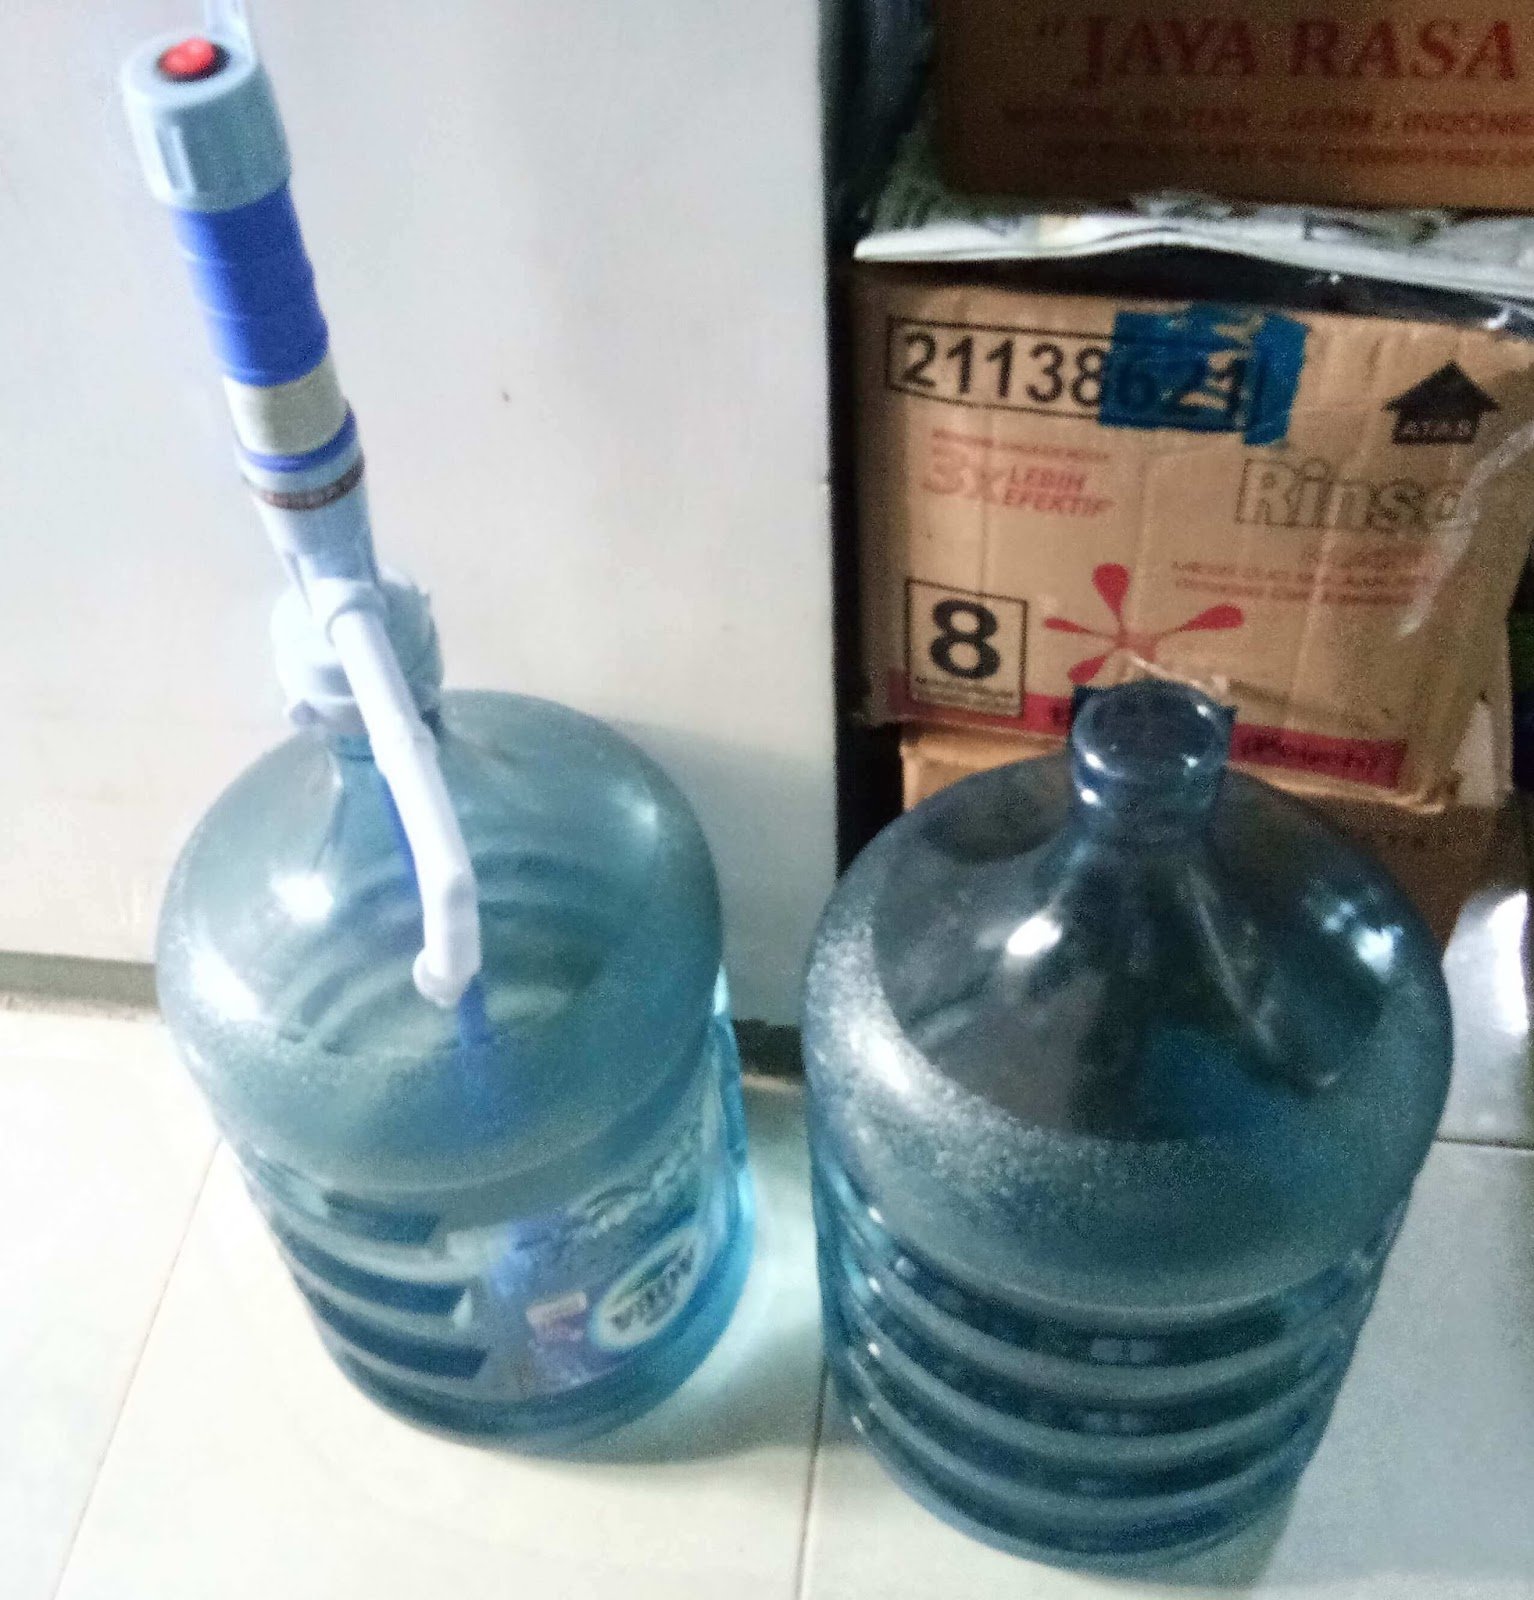
Air yang dibeli dalam kemasan Galon untuk kebutuhan minum, masak dan mencuci sayur. Terdapat 2 buah galon dan dalam 1 bulan bisa menghabiskan 8 galon air, sesuai gambar dibawah ini :
Gambar 2.4 Galon Air Minum di Rumah Penulis
  • Air hujan
Air hujan bisa masuk ke dalam rumah karena terdapat lubang ventilasi di dapur namun air akan langsung mengalir menuju ke tempat pembuangan sehingga cuma sekedar lewatan saja tanpa digunakan untuk kebutuhan rumah tangga.
Air keluar terdiri dari :
  • Air minum untuk konsumsi
Air galon yang dibeli dalam kemasan digunakan untuk kebutuhan konsumsi sehari-hari.
  • Air buangan mesin cuci
Proses pencucian dengan mesin cuci menggunakan air PDAM dan setelah digunakan dibuang ke lubang pembuangan seperti ditunjukkan dengan gambar berikut :
Gambar 2.5 Saluran Air Buangan Mesin Cuci di Rumah Penulis
  • Air buangan sanitasi
Air PDAM juga digunakan untuk kegiatan bersih-bersih di rumah seperti mengepel, mencuci mobil, motor, keramik maupun siram-siram tanaman.
Gambar 2.6 Saluran Air Buangan Sanitasi Air buangan dapur
Dapur menggunakan air PDAM untuk proses pencucian, dilengkapi dispenser sabun dan alat gosok untuk mencuci piring dan mencuci tangan seperti gambar berikut :
Gambar 2.7 Saluran Air Buangan Dapur di Rumah Penulis
  • Air buangan kamar mandi
Kamar mandi menggunakan air PDAM untuk keperluan mandi, dilengkapi dispenser sabun, tempat air, gayung dan closet duduk seperti gambar berikut :

Gambar 2.8 Saluran Air Buangan kamar Mandi di Rumah Penulis

PERHITUNGAN WATER FOOT-PRINT DI RUMAH PENULIS SEBAGAI BERIKUT:
  • Air PDAM rata-rata: (40 m3/bulan/4 orang) x 12 bulan = 120 m3/tahun = 120,000 liter/tahun/orang 
  • Air galon rata-rata: (5 galon/bulan x 19 liter/4 orang) x 12 bulan = 285 liter/tahun/orang
  • Air hujan rata-rata (volume per hari rata-rata air hujan masuk rumah = 5000 liter): 3 bulan/tahun x 30 hari x 5000 liter = 450,000 liter/tahun
Tabel 4. Kondisi Ideal vs Real Sesuai Standar Aturan Pemerintah Tentang Sanitasi Rumah
No
Standar Aturan
Kondisi Ideal
Kondisi Aktual
1
KEPMENKES No. 416/MENKES/Per/IX/1990
Syarat fisik air tidak keruh, tidak berbau, tidak berwarna dan tidak berasa
Air galon untuk kebutuhan air minum terpenuhi sedangkan air PDAM sedikit keruh namun tidak berbau dan masih layak untuk kebutuhan selain konsumsi sehingga kondisi ideal SEBAGIAN TERPENUHI
2
KEPMENKES No. 416/MENKES/Per/IX/1990
Penyimpanan sampah dengan syarat konstruksi kuat, tidak mudah bocor, tertutup namun mudah dibuka dan mudah diangkat
Tempat sampah ada 2 yaitu didalam rumah terbuat dari bahan plastik, tertutup dan mudah diangkat sedangkan diluar terbuat dari bahan karet tertutup dan juga mudah diangkat sehingga kondisi ideal TOTAL TERPENUHI
3
KEPMENKES No. 416/MENKES/Per/IX/1990
Pembuangan sampah tidak dibangun dekat sumber air minum dan jauh dari tempat tinggal manusia
Tempat Pembuangan Sampah (TPS) sementara terletak didepan rumah dan setiap 3x/minggu diambil oleh petugas untuk dibuang ke TPA yang jauh dari pemukiman sehingga kondisi ideal TOTAL TERPENUHI
4
KEPMENKES No. 416/MENKES/Per/IX/1990
Syarat kamar mandi ideal yaitu baik air bersih, lantai dari bahan keras, mudah dibersihkan, dinding kedap air, memiliki septic tank
Kamar mandi dirumah penulis memenuhi semua persyaratan tersebut sehingga kondisi ideal TOTAL TERPENUHI
5
PERMENKES No. 3 Tahun 2014
Syarat jamban sehat yaitu bangunan memiliki ventilasi, tersedia alat pembersih, tidak licin, bentuk leher angsa
Jamban dirumah penulis memiliki ventilasi forcen blower, alat pembersih berupa sikat dan cairan pembersih, model leher angsa namun terdapat kekurangan yaitu letak dekat dengan ruang keluarga sehingga kondisi ideal TOTAL TERPENUHI
6
PP No. 82 Tahun 2001
Air dari kamar mandi tidak boleh dibuang bersama dengan air dari jamban atau dapur dengan standar pipa pembuangan untuk kamar mandi 3”, jamban 4” dan dapur 2”. Semua pipa bisa disalurkan ke satu shaft agar lebih mudah dalam pengkontrolan jika rumah bertingkat
Saluran pembuangan air di rumah penulis untuk kamar mandi dan jamban 3”, dapur 2” kemudian antara saluran buangan dari mesin cuci, dapur dan kamar mandi menyatu dalam pipa berdiameter 5” menuju ke saluran parit didepan rumah sehingga kondisi ideal TOTAL TERPENUHI
7
PERMENKES No. 3 Tahun 2014
Terdapat sarana cuci tangan yang meliputi sabun, air bersih yang mengalir dan saluran air buangan yang aman
Di rumah penulis, wastafel dapur terdapat krain PDAM yang mengalir, sabun dari dispenser dan juga saluran pembuangan air yang menuju ke parit depan rumah sehingga kondisi ideal TOTAL TERPENUHI
8
PERMENKES No. 3 Tahun 2014
Wadah penyimpanan air minum disyaratkan bertutup, berleher sempit dan dilengkapi kran
Kondisi air minum dirumah penulis adalah galon dengan pompa elektrik yang tertutup sehingga kondisi ideal TOTAL TERPENUHI
9
PERMENKES No. 3 Tahun 2014
Menggunakan air yang sudah diolah untuk mencuci sayur dan buah siap santap serta secara periodik meminta petugas kesehatan melakukan pemeriksaan air
Kegiatan sehari-hari di rumah penulis, sayur dan buah dicuci menggunakan air PDAM dan tidak pernah melakukan pengecekan air, sehingga kondisi ideal BELUM TERPENUHI
10
PERMENKES No. 3 Tahun 2014
Pengelolaan sampah dapat berupa pengelompokan dan pemisahan sampah dan minimal dibedakan menjadi 2 jenis sampah dalam wadah yang berbeda yaitu organik dan anorganik
Di rumah penulis, semua sampah menjadi satu dan tidak dipilah sehingga kondisi ideal BELUM TERPENUHI
11
PP No 14 Tahun 2016
Drainase lingkungan tidak tersedia, drainase lingkungan tidak mampu mengalirkan limpahan air hujan sehingga menimbulkan genangan dan kualitas konstruksi drainase lingkungan buruk
Di rumah penulis air hujan yang jatuh di kanopi bisa turun menuju ke pembuangan depan rumah sedanagkan yang jatuh di belakang rumah melewati buangan air mesin cuci dan mengalir ke parit depan rumah, sehingga kondisi ideal TOTAL TERPENUHI

Kesimpulan
Dari uaraian diatas bisa disimpulkan beberapa hal sebagai berikut:
Sesuai peraturan KEPMENKES No. 416/MENKES/Per/IX/1990 terdapat item sebagai berikut :
1. Total Terpenuhi: syarat penyimpanan sampah, syarat tempat pembuangan sampah, syarat kamar mandi
2. Sebagian Terpenuhi: syarat fisik air minum dan PDAM
Sesuai peraturan PERMENKES No. 3 Tahun 2014 terdapat item sebagai berikut :
1. Total Terpenuhi: syarat jamban sehat, syarat sarana cuci tangan, syarat wadah penyimpanan air minum
2. Belum Terpenuhi: syarat mencuci sayur dan buah siap santap, cara pengelolaan sampah
Sesuai peraturan PP No. 82 Tahun 2001 terdapat item sebagai berikut :
1. Total Terpenuhi: syarat standar ukuran pipa dan sistem buangan air dapur, jamban dan kamar mandi
Sesuai peraturan PP No 14 Tahun 2016 terdapat item sebagai berikut:
2. Total Terpenuhi : sistem drainase lingkungan untuk limpahan air hujan

Kutip Artikel ini Sebagai Referensi (Citation):
Feriyanto, Y.E (2018). Dynamic Household Water Foot-Print  (Analisa Jejak Air di Rumah Tangga). www.caesarvery.com. Surabaya

Referensi:
[1] Feriyanto, YE. (2018). Dynamic HouseholdWater Foot-Print. Program Studi Magister Manajemen Teknologi ITS-Surabaya
[2] Aditama, TY. (1992). Polusi Udara dan Kesehatan. Jakarta : Arcan
[3] Azwar, A. (1996). Pengantar Ilmu Kesehatan Lingkungan. Jakarta : Mutiara Sumber Widya
[4] Data Pusat Penelitian dan Pengembangan Sumber Daya Air. (2011)
[5] Ditjen PPM dan PL. (2002). Pedoman Teknis Penilaian Rumah Sehat
[6] KEPMENKES No. 416/MENKES/Per/IX/1990 tentang Persyaratan Kualitas Air Minum
[7] Kepmenkes RI No. 829/Menkes/SK/VII/1999 tentang Persyaratan Kesehatan Perumahan
[8] Kepmenkes RI No. 907/Menkes/SK/VII/2002 tentang Syarat-Syarat dan Pengawasan Kualitas Air Minum
[9] Komisi WHO Mengenai Kesehatan dan Lingkungan. (2001). Planet Kita Kesehatan Kita. Kusnanto H (Editor). Yogyakarta : Gajah Mada University Press, p. 279
[10] Pawitan, hidayat. Tapak Air dan Strategi Penyediaan Air di Indonesia. Direktorat Jenderal Sumber Daya Air. Kementerian Pekerjaan Umum
[11] Permenkes No. 3 Tahun 2014 tentang Sanitasi Total Berbasis Masyarakat
[12] Permenkes No. 416/Menkes/SK/VIII/1990 tentang Pemantauan Kualitas Air Minum, Air Bersih, Air Kolam Renang dan Air Pemandian Umum
[13] PP No 14 Tahun 2016 tentang Penyelenggaraan Perumahan dan Kawasan Permukiman
[14] PP No. 82 Tahun 2001 tentang Pengelolaan Kualitas Air dan Pengendalian Pencemaran Air
[15] Sanropie D. (1992). Pedoman Bidang Studi Perencanaan Penyehatan Lingkungan Pemukiman. Jakarta : Departemen Kesehatan R.I.
[16] Undang-Undang RI No. 4 Tahun 1992 tentang Perumahan dan Pemukiman
[17] Undang-Undang RI No. 23 Tahun 1992 tentang Kesehatan. Jakarta : Departemen Kesehatan RI